
CMV e controle de estoque no e-commerce
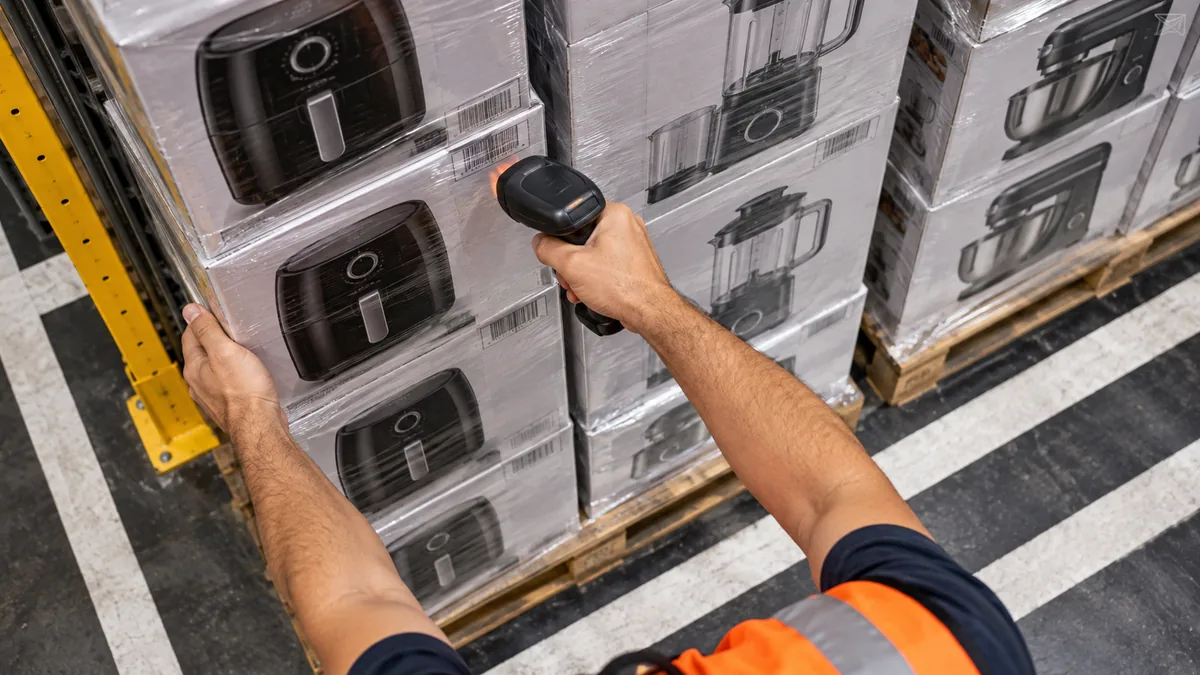
O CMV (Custo da Mercadoria Vendida) é quanto custou o que você efetivamente vendeu no período — não o que comprou. Calcula-se por: estoque inicial + compras − estoque final. Ele é a base para saber o lucro bruto na DRE e, em alguns regimes, afeta a apuração do imposto.
Sem controle de estoque, não há CMV confiável — e sem CMV, o lucro do e-commerce é estimativa. É por isso que o contador precisa dessa informação.
Comprar não é custo; vender é. O CMV traduz essa diferença — e é ela que separa o resultado real do que o extrato bancário sugere.
CMV não é o que você comprou
Compra vira estoque (um ativo), não despesa. O custo só "acontece" quando o produto é vendido. Por isso comprar R$ 50 mil em mercadoria num mês não é R$ 50 mil de custo naquele mês — é custo à medida que se vende.
Confundir compra com custo distorce o resultado: um mês de compra pesada pareceria prejuízo, e um mês vendendo estoque antigo pareceria lucro irreal. O CMV corrige isso alinhando o custo à venda.
Como calcular o CMV (com exemplo)
CMV = estoque inicial + compras do período − estoque final. Cenário ilustrativo mensal:
| Item | Valor |
|---|---|
| Estoque inicial | R$ 40.000 |
| (+) Compras no mês | R$ 30.000 |
| (−) Estoque final | R$ 38.000 |
| (=) CMV | R$ 32.000 |
Foram vendidos R$ 32 mil em custo de mercadoria, ainda que a compra tenha sido R$ 30 mil. A diferença veio do estoque que já existia. É esse número que entra na DRE como custo — não o valor comprado.
O que entra no custo do estoque
Estoque entra pelo custo de aquisição (Lei 6.404/1976, art. 183, II). O CPC 16 (R1), equivalente à NBC TG 16 (R2) do CFC, detalha o custo: preço de compra, frete e seguro da compra, manuseio, imposto de importação e demais tributos não recuperáveis, menos descontos comerciais.
Tributo recuperável fica de fora: no Lucro Real, PIS de 1,65% e COFINS de 7,6% (Leis 10.637/2002 e 10.833/2003) viram crédito. No Simples é o contrário — o art. 23 da LC 123/2006 veda o crédito, e o ICMS da compra fica dentro do custo. Já o frete da venda é despesa de comercialização, nunca CMV.
Custo médio ou PEPS: o que o fisco aceita
O item 25 do CPC 16 admite PEPS ou custo médio ponderado, e o critério escolhido vale para todos os estoques de natureza e uso semelhantes. O UEPS não é aceito — nem contábil, nem fiscalmente.
Mensura-se pelo menor valor entre o custo e o valor realizável líquido (preço de venda estimado menos os custos de concluir e vender). A provisão que faz esse ajuste não é dedutível antes de realizada: o art. 13 da Lei 9.249/1995 veda deduzir provisões fora das exceções que ele lista.
Por que o controle de estoque é a base de tudo
O CMV depende de saber o estoque inicial e final com precisão. Sem contagem e registro corretos, o CMV vira chute — e todo o lucro calculado sobre ele também. Estoque mal controlado é a causa raiz de resultado contábil que "não bate".
No e-commerce multicanal, isso é ainda mais crítico: o mesmo estoque abastece vários marketplaces, e vender sem controle gera ruptura e erro de custo. Um ERP integrado costuma ser a saída — tema que aparece em quando profissionalizar.
Estoque no fulfillment continua sendo seu
Mercadoria parada no centro de distribuição do marketplace continua no seu estoque e no seu CMV. Na EFD ICMS/IPI (Ajuste SINIEF 02/2009), o registro H010 do Bloco H traz o indicador de propriedade: 1 é o item seu em poder de terceiro; 2, o de terceiro em seu poder.
O inventário de 31 de dezembro entra com motivo 01 no registro H005. E no Simples Nacional, o art. 70 da Resolução CGSN nº 140/2018 obriga o Livro Registro de Inventário — o modelo 7 — a quem é contribuinte do ICMS.
O CMV afeta o imposto?
Depende do regime. No Lucro Real, o resultado (receita − CMV − despesas) é a base do IRPJ e da CSLL, então CMV correto afeta diretamente o imposto. No Presumido e no Simples, o imposto sobre a venda não usa o CMV diretamente, mas ele continua essencial para saber o lucro real e decidir o regime.
Ou seja: mesmo onde não muda o imposto do mês, o CMV é o que revela se o regime atual é o melhor — base do planejamento tributário.
Perguntas frequentes
Qual a diferença entre CMV e compras? Compras é o que você adquiriu no período; CMV é o custo do que vendeu. Só coincidem se o estoque inicial e final forem iguais — o que raramente acontece.
Preciso de ERP para controlar CMV? Ajuda muito, especialmente em multicanal, porque cruza compras, vendas e estoque automaticamente. É possível em planilha em baixo volume, mas o erro cresce com a escala.
Como avalio o estoque final (custo)? Pelos métodos contábeis usuais (como custo médio). O importante é usar um critério consistente, para o CMV ser comparável mês a mês.
Por que o contador insiste no estoque? Porque sem estoque correto ele não fecha o CMV, e sem CMV a DRE e — no Lucro Real — o imposto ficam errados. É informação que só a operação tem e o contador precisa.
Próximo passo
Controle de estoque e CMV corretos são a base para saber o lucro de verdade e escolher o regime certo. Para estruturar isso na sua operação, fale com a Escalei ou veja contabilidade para e-commerce.
Bases de consulta
Conteúdo de caráter informativo, revisado por profissional contábil. Não substitui a análise do caso concreto e está sujeito a alteração na legislação — cada empresa exige análise específica. Antes de decidir, consulte um contador e valide a regra aplicável ao seu CNPJ e estado. Como o conteúdo é escrito, revisado e corrigido está na política editorial.
Legislação citada neste artigo
- Lei Complementar nº 123/2006 (Simples Nacional)
- Lei nº 6.404/1976 (Lei das S.A.)
- Lei nº 9.249/1995
- Ajuste SINIEF 02/2009
- Resolução CGSN nº 140/2018 (regulamento do Simples Nacional)
Portais oficiais
Página principal do tema: Contabilidade para e-commerce e marketplaces
Páginas relacionadas para colocar isso em prática
Conteúdo técnico não basta — o que muda imposto é estrutura fiscal. Veja como aplicamos:
Quer fechar o mês sabendo quanto sobrou?
Conciliamos repasses, montamos o DRE por canal e mostramos onde a margem escapa.